Облигация — это долговая ценная бумага: эмитент получает финансирование, а владелец получает требование к эмитенту на условиях конкретного выпуска. В обычной модели эти условия предусматривают купонные платежи и выплату при погашении, но точный объём прав определяется решением о выпуске и применимым законом. Поэтому фраза «номинал обязательно вернут» не является гарантией: выплата зависит от условий бумаги и исполнения обязательств эмитентом. [S:LAW-39FZ] [S:MOEX-ISSUE] [S:ECB-GLOSSARY]
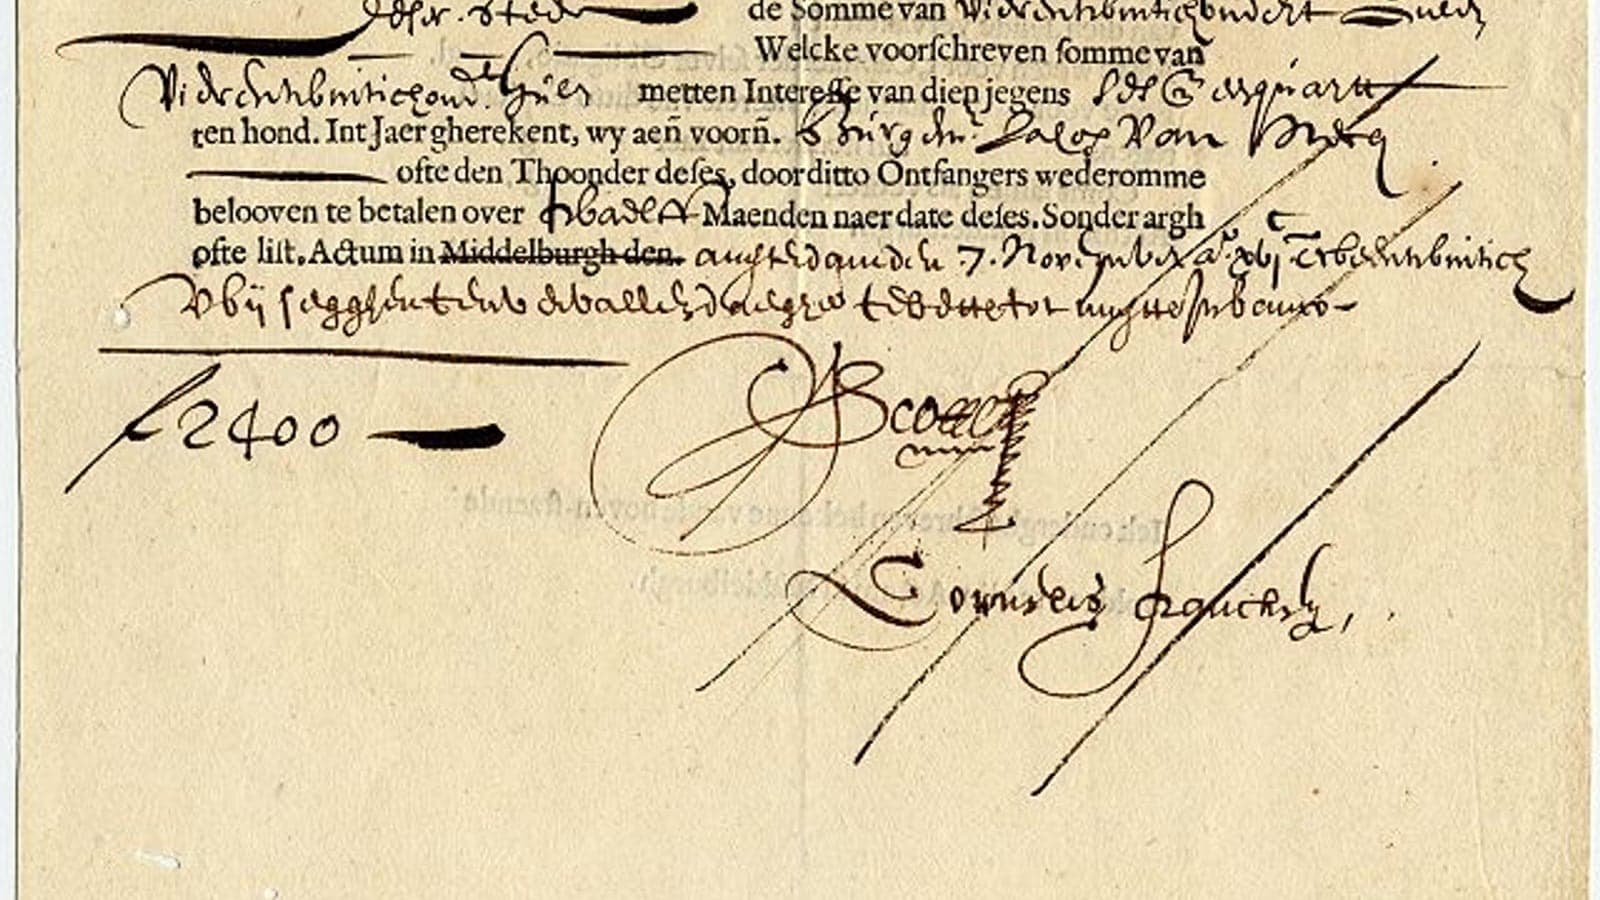
Alt: Сохранившийся документ облигации Нидерландской Ост-Индской компании, датированный 1622 годом. Caption: Документ VOC 1622 года — ранний сохранившийся пример долгового документа. Он показывает материальную форму обязательства, но сам по себе не доказывает, что это была первая облигация в мире. [S:IMG-VOC-1622]
Чтобы не запутаться, разделим три слоя. Первый — условия выпуска: номинал, купон, даты, порядок погашения и возможные условия досрочного выкупа. Второй — цена сделки, по которой право на бумагу может переходить между владельцами до погашения. Третий — риски: обещанные платежи и фактический результат могут разойтись из-за дефолта, изменения сопоставимых ставок, слабой ликвидности, инфляции или курса валюты. [S:INVESTOR-GOV-BONDS] [S:FINCULT-RISKS]
Ниже — понятийный и исторический разбор для начинающего читателя. В нём нет текущих выпусков, котировок, ставок, доходностей, налоговых расчётов, брокеров, портфелей и сигналов купить или продать. Задача текста — объяснить, что именно обещает долговая бумага и почему слово «фиксированный» не превращает её в безрисковый эквивалент вклада.
Что такое облигация: кто кому должен
У облигации есть эмитент и держатель. Эмитент выпускает долговую ценную бумагу и принимает на себя обязательства. Держатель — кредитор по отношению к эмитенту в пределах прав, закреплённых условиями выпуска и законом. Он не становится совладельцем компании только потому, что передал ей деньги. [S:LAW-39FZ] [S:INVESTOR-GOV-BONDS]
Экономическая схема проста: заёмщик получает финансирование сейчас, а позднее должен выполнить заранее описанные действия. Это может быть периодическая выплата, единовременное погашение, дисконт или более сложная комбинация. Международные глоссарии описывают долговую ценную бумагу как обращаемый инструмент, подтверждающий обещание заёмщика сделать один или несколько будущих платежей держателю. Российское юридическое описание нельзя подменять иностранным глоссарием, но общая логика долга у них совпадает. [S:ECB-GLOSSARY] [S:CBR-OBR]
В российской правовой рамке эмитентом может быть юридическое лицо, орган исполнительной власти или орган местного самоуправления, если он несёт предусмотренные обязательства перед владельцами выпущенных бумаг. При этом слово «облигация» не раскрывает всех особенностей выпуска: права могут включать проценты или иные имущественные требования, а конкретная конструкция определяется документами и нормами права. [S:LAW-39FZ]
Государственная облигация остаётся долговым требованием к государственному эмитенту, а корпоративная — долгом компании. Это не деньги государства и не доля в бизнесе. У акции иная природа: она связана с участием в капитале и корпоративными правами. У облигации в центре находится обязанность эмитента, а не право владельца на долю в остаточной стоимости компании. [S:CBR-BONDS] [S:INVESTOR-GOV-BONDS]
История знает случаи, когда долговые обязательства начинали использоваться как платёжные средства, но такой эпизод не стирает различие между долгом и деньгами. Шведский пример конца XVIII века показывает смешение функций в конкретной институциональной среде; из него нельзя вывести, что любая облигация является банкнотой. [S:RIKSBANK-NOTES]
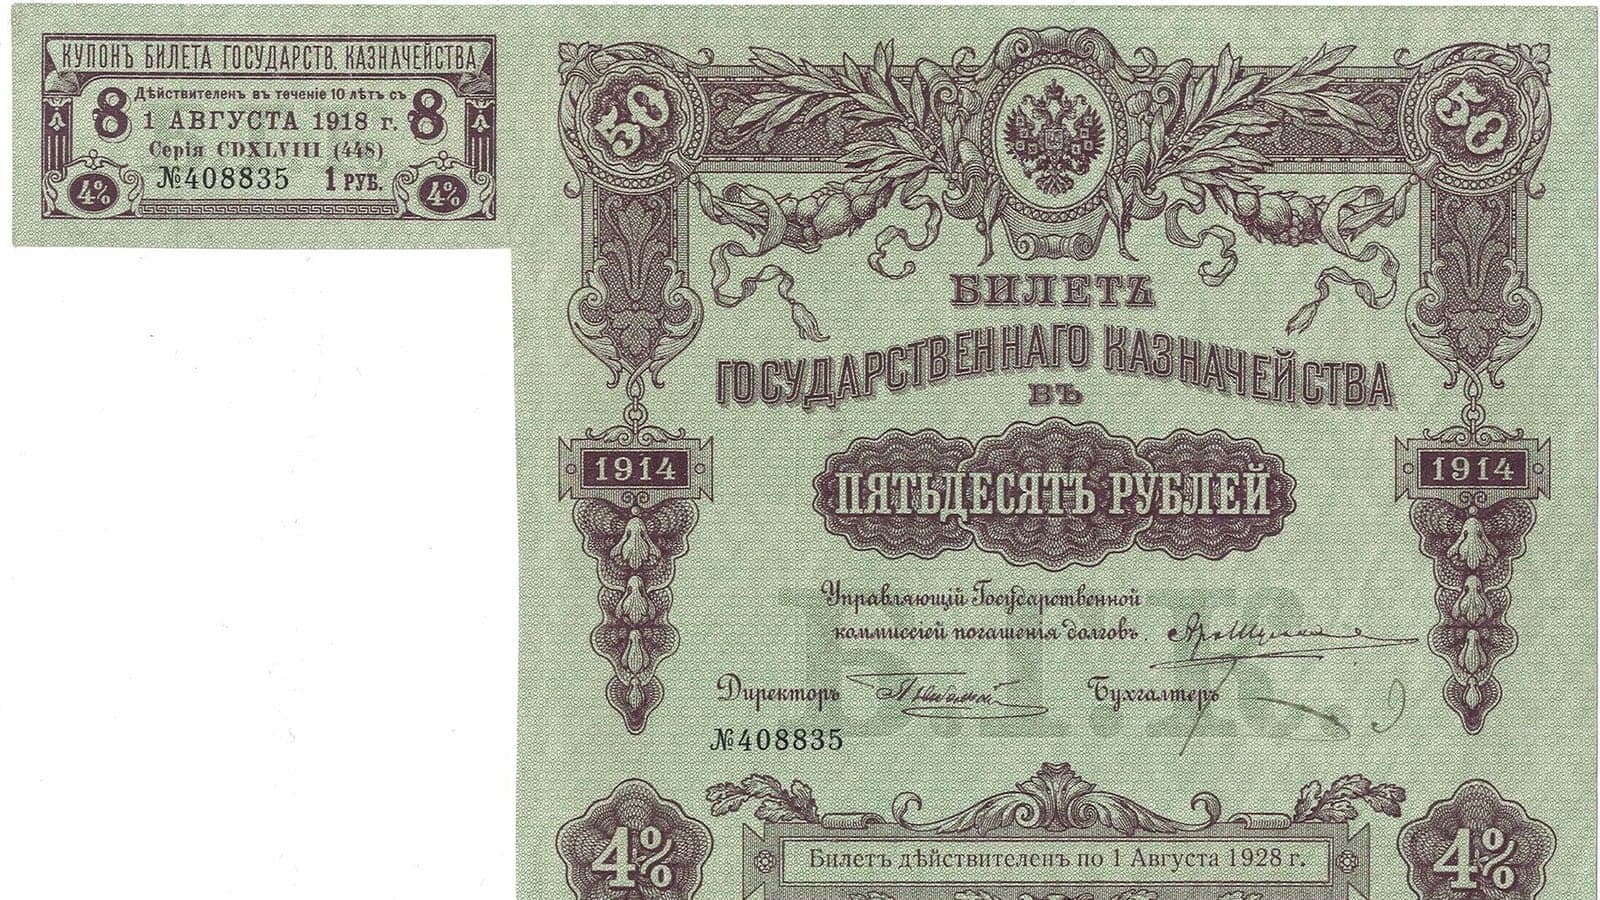
Alt: Российский казначейский долговой документ 1914 года с сохранившимся купоном. Caption: Исторический казначейский документ 1914 года показывает, как право кредитора могло быть оформлено на бумаге, а купон — быть физической частью сертификата. Один артефакт не описывает все российские займы и не подтверждает их доходность. [S:IMG-RUS-1914]
Из чего состоит выпуск: номинал, купон, срок и погашение
Номинал — величина, закреплённая условиями выпуска. Она может быть базой для расчёта выплат или суммы погашения, но не обязана совпадать с ценой сделки. Пока облигация обращается, рынок может оценивать её выше или ниже номинала. [S:CBR-OBR] [S:TREASURY-BONDS]
Купон — предусмотренный выпуском процентный платёж или правило, по которому он рассчитывается. Фиксированный купон фиксирует конкретный параметр графика, а не рыночную цену и не весь результат владения. Есть долговые бумаги, где периодического купона нет: экономический эффект задаётся разницей между ценой размещения и суммой, предусмотренной к погашению. [S:MOEX-BONDS] [S:ECB-GLOSSARY]
Срок обращения — период до предусмотренного условиями события, обычно до погашения. Погашение — исполнение основного обязательства по графику выпуска. В учебной модели это может быть выплата номинала, но точнее говорить так: владелец получает предусмотренную сумму только при исполнении обязательств эмитентом и в порядке, установленном документами конкретной бумаги. [S:CBR-OBR] [S:LAW-39FZ]
НКД, или накопленный купонный доход, — часть купонного платежа, которая накопилась между купонными датами. Его учитывают отдельно от объявленной рыночной цены при переходе права на бумагу между владельцами. НКД не является ни полным будущим купоном, ни самостоятельной доходностью. [S:MOEX-BONDS] [S:MOEX-WIKI]
Доходность — расчётный показатель, связывающий цену бумаги с предусмотренными денежными потоками, сроком и допущениями расчёта. Купонная ставка относится к правилам выплаты, а доходность меняется вместе с ценой и оставшимся сроком. Показатель на экране не превращается в обещание эмитента и не заменяет чтение условий выпуска. [S:MOEX-BONDS] [S:TREASURY-BONDS]
Оферта — условие досрочного предъявления бумаги к выкупу или досрочного приобретения по процедуре, описанной в выпуске. Сам термин не говорит, кто инициирует действие, обязательна ли оно для эмитента и по какой сумме проходит расчёт. Эти детали нельзя угадывать по названию или рекламной карточке. [S:MOEX-ISSUE] [S:LAW-39FZ]
| Термин | Что означает в этой статье |
|---|---|
| Эмитент | Сторона, выпустившая облигацию и несущая предусмотренные ею обязательства |
| Держатель | Владелец облигации, чьи права подтверждаются установленным способом учёта |
| Номинал | Базовая величина, закреплённая условиями выпуска |
| Цена | Рыночная стоимость сделки; может быть выше, ниже или равна номиналу |
| Купон | Предусмотренный выпуском процентный платёж или правило его расчёта |
| НКД | Часть купона, накопленная между купонными датами |
| Доходность | Расчётный показатель, связывающий цену и будущие платежи при заданных допущениях |
| Срок | Период до предусмотренного условиями события, обычно погашения |
| Оферта | Условие досрочного выкупа или предъявления по правилам выпуска |
| Погашение | Исполнение основного обязательства в установленный момент и на условиях выпуска |
Такое разделение помогает читать карточку без подмены терминов. Номинал — не котировка, купон — не доходность, а оферта — не универсальное обещание досрочно получить номинал. В каждом случае важнее первичный документ конкретного выпуска. [S:MOEX-ISSUE] [S:CBR-OBR]
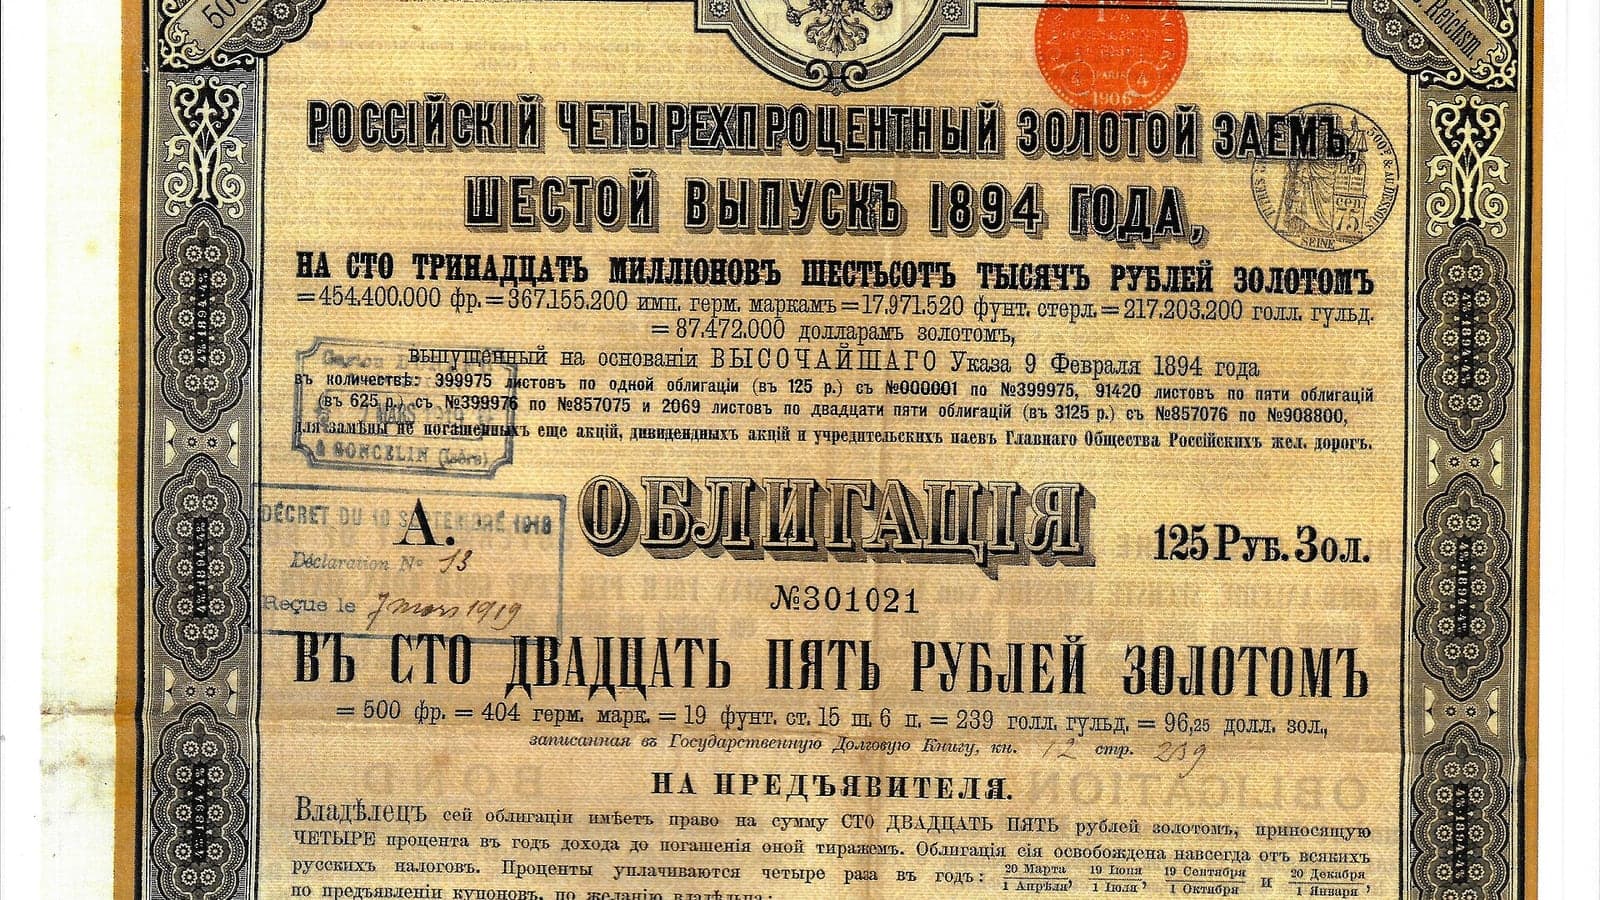
Alt: Сертификат российского золотого займа 1894 года с историческими условиями выпуска. Caption: Документ российского займа 1894 года — предметный пример бумажного оформления долгового обязательства. Его реквизиты нельзя переносить на современные выпуски и нельзя использовать для утверждения о «первой российской облигации». [S:IMG-RUS-1894]
Как облигация появляется и обращается
До появления цены на экране есть решение привлечь долг и набор условий выпуска. В документах фиксируются права владельцев, срок, порядок платежей и иные существенные параметры. Поэтому краткое описание на витрине — только навигация; содержание обязательства задают решение о выпуске и применимые нормы. [S:MOEX-ISSUE] [S:LAW-39FZ]
Размещение — передача бумаг первым владельцам в рамках эмиссии. В этот момент эмитент привлекает финансирование. Обращение — последующие сделки и переход прав между участниками рынка. При обычной вторичной сделке деньги получает продавец права, а не эмитент заново; цена такой сделки формируется уже в рыночной среде. [S:LAW-39FZ] [S:MOEX-GUIDE]
Право на бездокументарную облигацию не обязано существовать в виде листа с гербом и отрывными купонами. Для такой формы важны учётные записи в инфраструктуре рынка. Российская история государственных бумаг показывает переход к электронному циклу: для ГКО в 1993 году была создана торгово-депозитарная система, связавшая размещение, хранение, обращение и погашение. [S:MOEX-MUSEUM] [S:MOEX-DEBT-HISTORY]
Современный рынок поэтому состоит не только из эмитента и покупателя. Нужны правила выпуска, раскрытие, учёт прав, расчёты, площадка и процедуры исполнения. Международные обзоры государственного долга также разделяют первичный и вторичный рынки, инфраструктуру и управление обязательствами. Это описание устройства системы, а не совет по выбору конкретного инструмента. [S:IMF-BOND-MARKETS] [S:OECD-DEBT-MANAGEMENT]
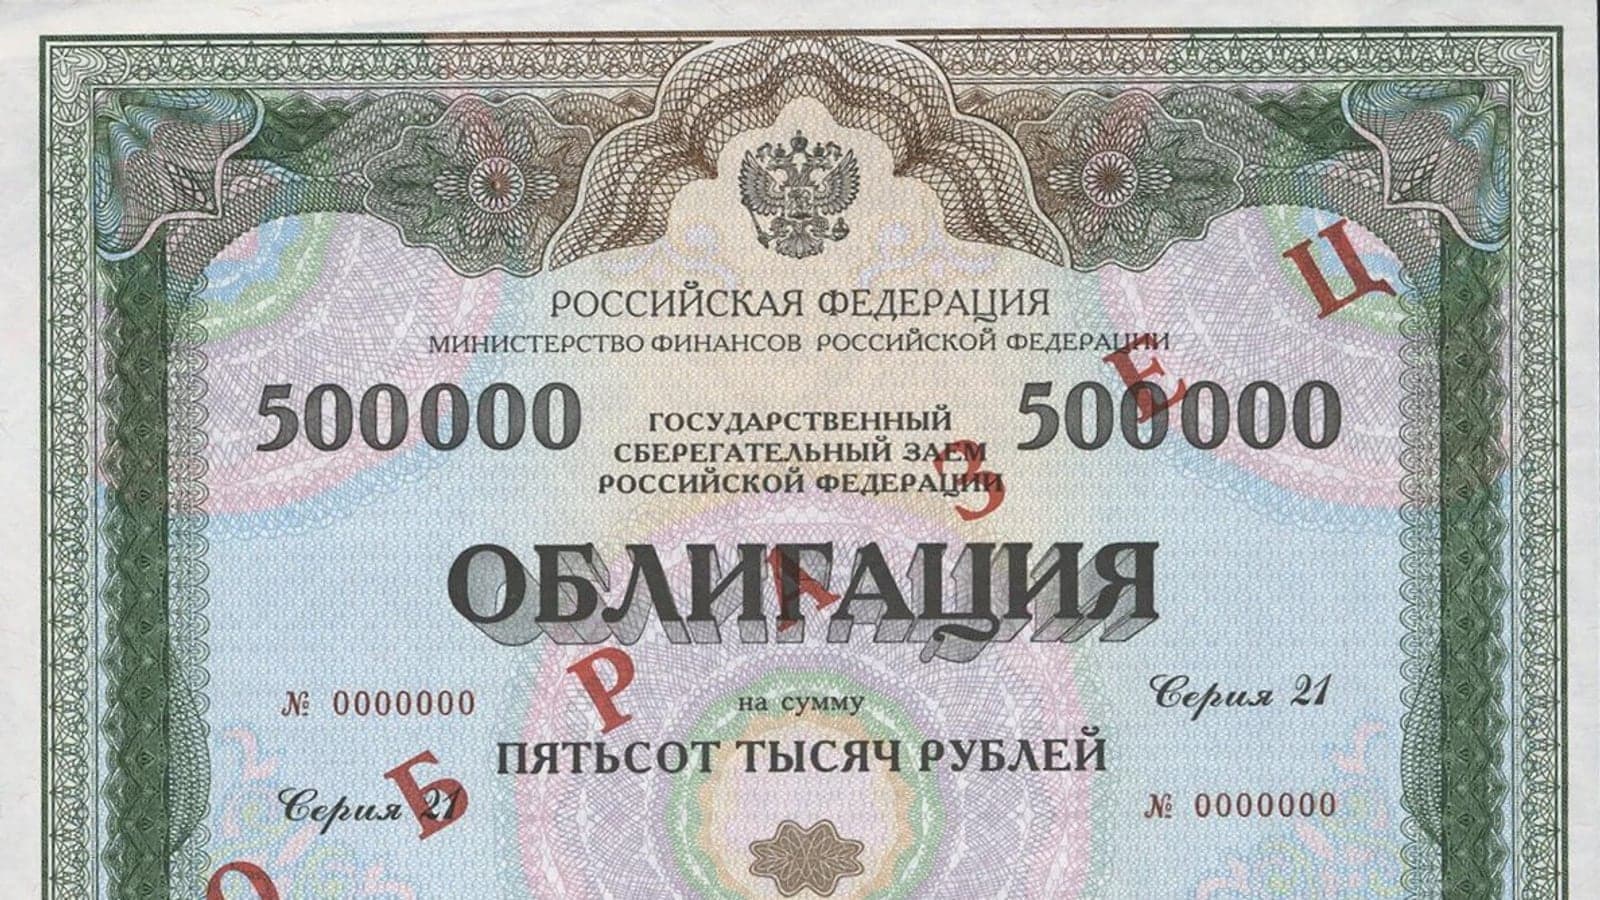
Alt: Изображение облигационного документа правительства России, датированного 1998 годом. Caption: Каталожная запись датирует этот конкретный исторический документ 1998 годом. Физический сертификат не доказывает, что вся рыночная инфраструктура того периода была бумажной: электронный цикл ГКО существовал раньше. [S:IMG-RUS-1998] [S:MOEX-MUSEUM]
Почему цена может быть выше или ниже номинала
Номинал назначается выпуском, а цена возникает в сделке. Если будущие платежи фиксированной облигации не изменились, участники сопоставляют их с условиями, доступными по близкому сроку и риску. Поэтому один и тот же поток может оцениваться рынком дороже, дешевле или примерно на уровне номинала. [S:INVESTOR-RATE-RISK] [S:TREASURY-BONDS]
При прочих равных рост сопоставимых рыночных ставок делает прежний фиксированный купон относительно менее привлекательным. Чтобы принять тот же поток будущих платежей, покупатель может потребовать более низкую цену; при снижении сопоставимых ставок давление может быть обратным. Это логика относительной оценки, а не прогноз для конкретной бумаги. На цену одновременно влияют кредитный риск, ликвидность, срок, оферты и новая информация об эмитенте. [S:INVESTOR-RATE-RISK] [S:MOEX-DURATION]
Отсюда нельзя делать механический вывод «цена всегда падает вслед за ставкой» или «длинная облигация обязательно вырастет». Чувствительность зависит от структуры будущих платежей и времени до них; дополнительные условия могут изменить картину. Даже понятие дюрации в таком объяснении — способ описать чувствительность, а не сигнал к сделке. [S:MOEX-DURATION]
Цена и доходность связаны, но не тождественны. При неизменном наборе выплат меньшая цена обычно означает большую отдачу будущих платежей относительно потраченной суммы, а большая — меньшую. Казначейское разъяснение о рыночных облигациях показывает саму механику премии и дисконта, но особенности конкретного иностранного эмитента нельзя переносить на любой рынок. [S:TREASURY-BONDS]
Наконец, котировка и итоговая сумма расчёта могут различаться из-за НКД и иных условий сделки. Поэтому сравнивать две цифры без указания, что именно в них включено, методологически неверно. Цена говорит о сделке, номинал — об опорной величине выпуска, а доходность — о расчёте на выбранных предпосылках. [S:MOEX-BONDS]
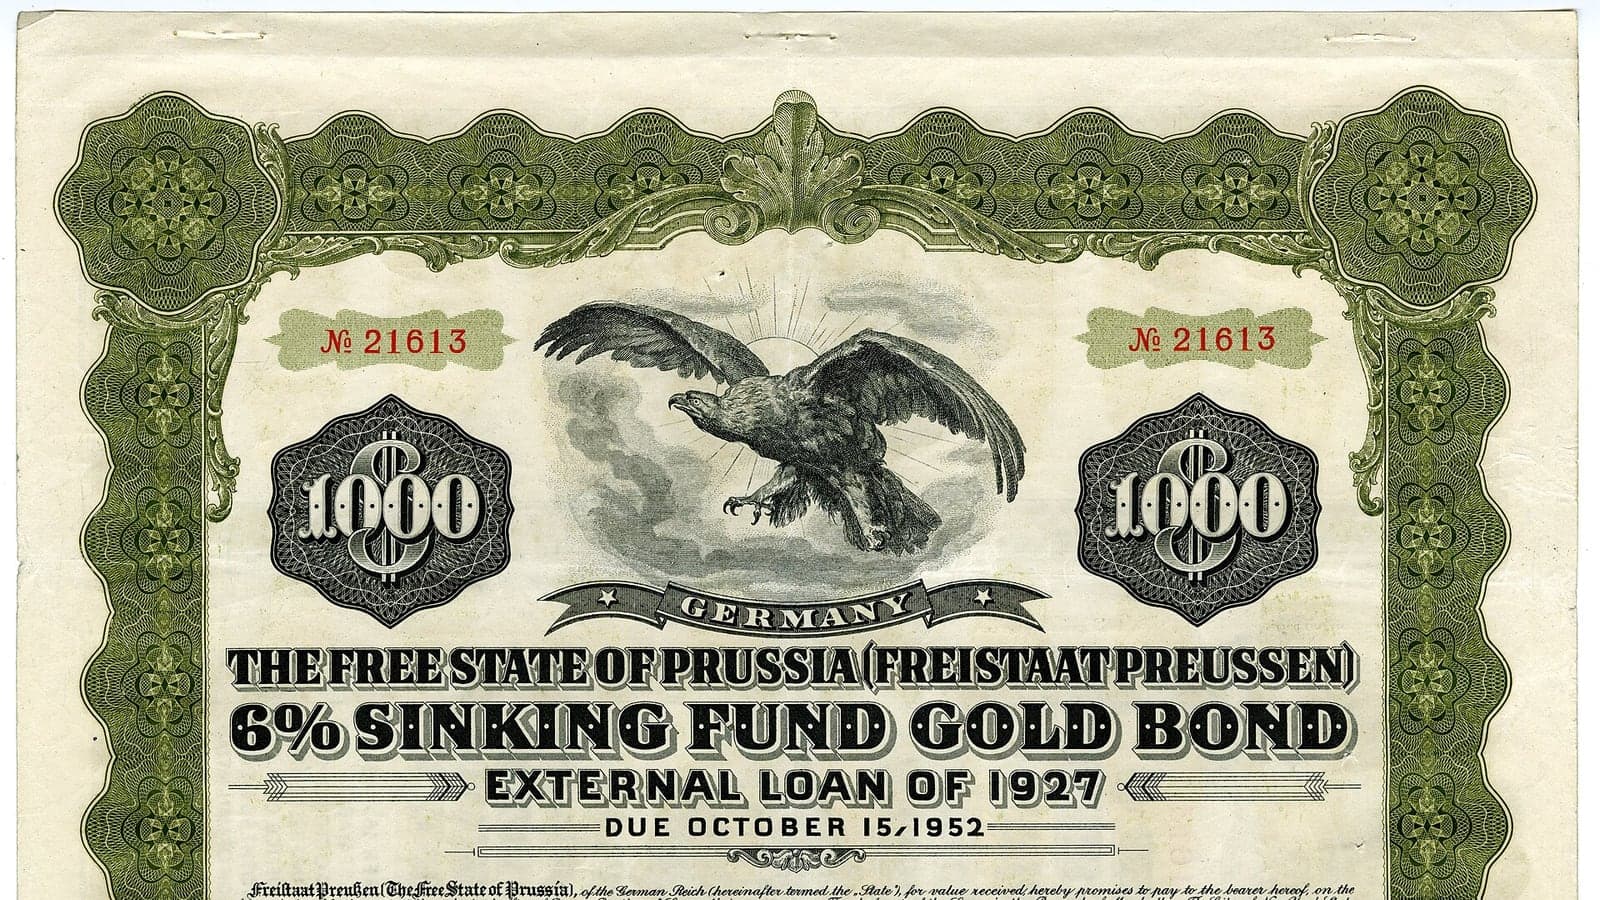
Alt: Сертификат государственной облигации Свободного государства Пруссия, датированный 1927 годом. Caption: Сертификат Пруссии 1927 года позволяет увидеть историческую форму государственного долга. Он не содержит ряда современных цен и не позволяет восстановить результат держателя только по изображению. [S:IMG-PRUSSIA-1927]
Облигация, акция или вклад: в чём разница
Облигация и акция могут обращаться на одной площадке, но дают владельцу разные права. Облигация — долговое требование: эмитент должен выполнить предусмотренные условия. Акция — долевая ценная бумага, связанная с участием в капитале акционерного общества и корпоративными правами. Кредитор и совладелец — разные экономические позиции. [S:LAW-39FZ] [S:INVESTOR-GOV-BONDS]
По облигации заранее задаётся структура обязательств: порядок купонов, погашения, амортизации или иных выплат. По обычной акции нет обещания вернуть держателю номинал в определённую дату по схеме облигации. Экономический результат акционера зависит от стоимости доли, решений общества и других обстоятельств. Поэтому выражение «акция с фиксированным доходом» искажает обе конструкции.
Вклад — договор с банком в отдельном правовом режиме, а не обращаемая ценная бумага. У него свои правила возврата и, при предусмотренных законом условиях, механизм страховой защиты. У облигации права возникают из выпуска, а цена может меняться при обращении. Сходство «деньги сейчас — исполнение позже» не означает одинаковую защиту, ликвидность или риск. [S:FINCULT-BONDS] [S:LAW-39FZ]
Исторические кампании государственных займов полезны здесь как напоминание: публичный призыв купить облигацию — это коммуникация, а не описание всех прав и рисков. Даже если документ или плакат выглядит убедительно, его нельзя подменять решением о выпуске. [S:LOC-LIBERTY] [S:MOEX-ISSUE]
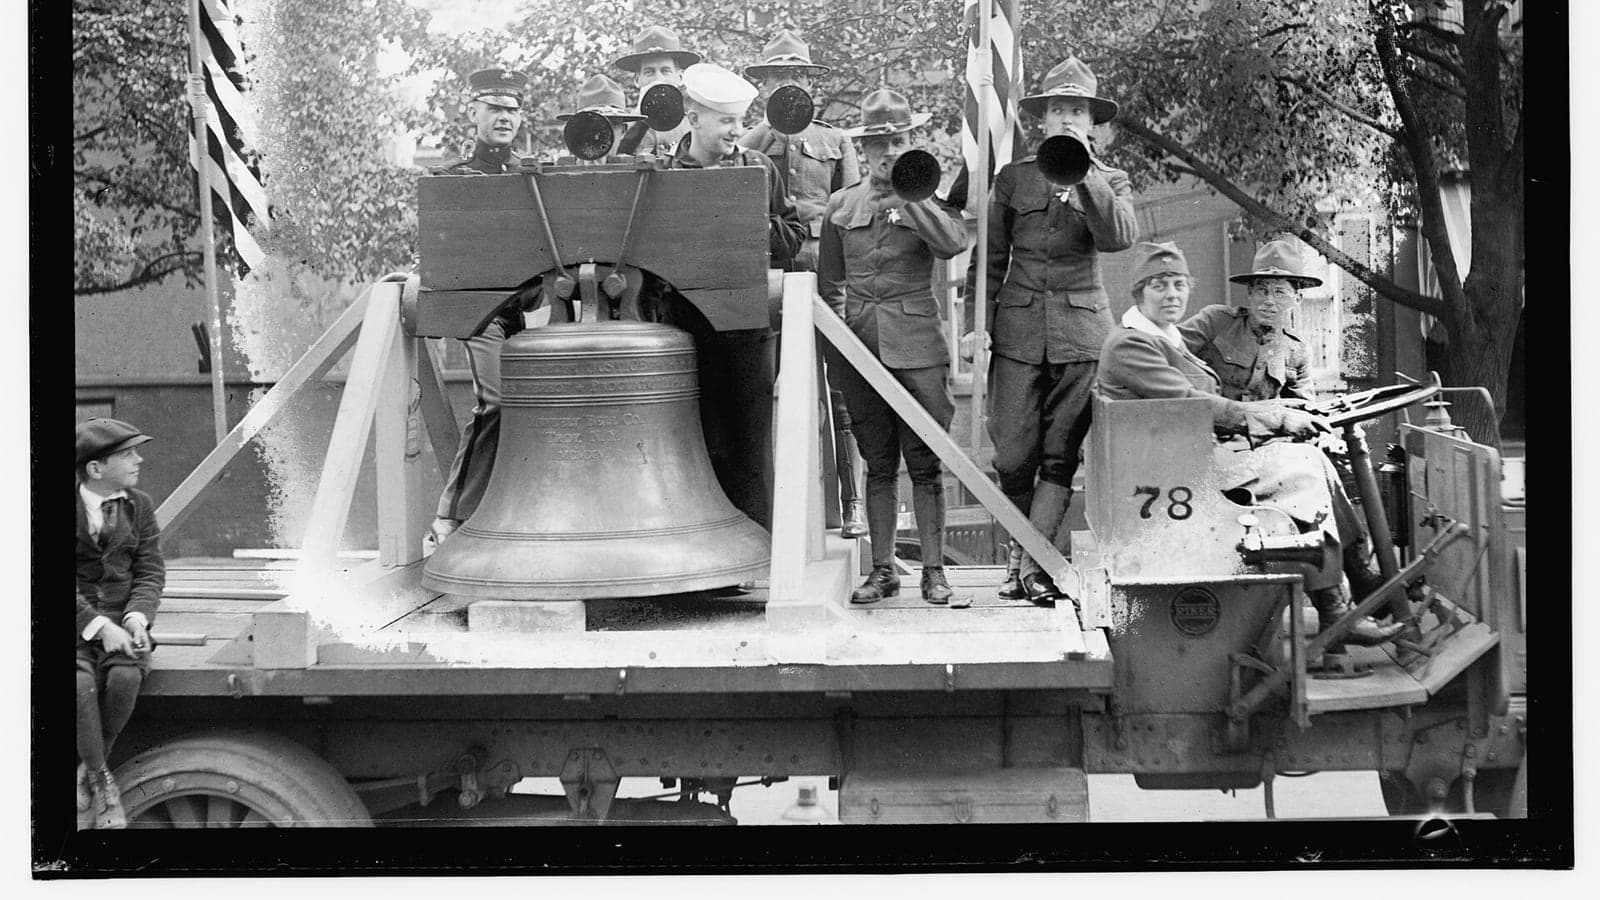
Alt: Фотография парада Liberty Loan, связанного с кампанией военного займа в США в 1917 году. Caption: Архивная фотография показывает публичную сторону военного займа — парад и массовую коммуникацию. Она не доказывает доходность, надёжность или условия любой конкретной облигации. [S:IMG-LIBERTY-PARADE]
Какие риски нельзя прятать за словом “фиксированный”
«Фиксированный» обычно относится к одному параметру, например к купону. Оно не фиксирует рыночную цену, покупательную способность будущей выплаты, наличие покупателя и способность эмитента исполнять обязательства. Корректный анализ начинается с вопроса: что именно закреплено, а что остаётся неопределённым? [S:INVESTOR-GOV-BONDS] [S:FINCULT-RISKS]
Кредитный риск — вероятность того, что эмитент нарушит график, выплатит меньше предусмотренного или предложит изменить условия. Дефолт и реструктуризация относятся к экономической истории долга, а не к невозможным исключениям. Государственный статус уменьшает неопределённость не автоматически и не отменяет необходимость читать условия конкретного обязательства. [S:INVESTOR-GOV-BONDS] [S:NBER-BOND-HISTORY]
Процентный риск связан с переоценкой цены при изменении сопоставимых ставок. Чем дальше платежи во времени и чем сильнее структура зависит от фиксированного потока, тем чувствительнее рыночная оценка может быть к такому изменению. Но качественная обратная связь — не торговая формула и не обещание будущего движения. [S:INVESTOR-RATE-RISK] [S:MOEX-DURATION]
Риск ликвидности возникает, когда встречных заявок мало или желаемая цена не совпадает с доступной. Наличие листинга не гарантирует быструю продажу без уступки. Теоретическая стоимость и реальная возможность заключить сделку — разные наблюдения. [S:FINCULT-RISKS] [S:INVESTOR-GOV-BONDS]
Инфляционный риск относится к покупательной способности. Эмитент может номинально перечислить предусмотренную сумму, а товары и услуги к этому моменту могут стоить иначе. Исполнение обязательства и сохранение реальной ценности денег — не одно и то же. Валютный риск появляется, если валюта долга не совпадает с валютой расходов или оценки результата; курс способен изменить пересчёт даже при своевременной выплате. [S:INVESTOR-GOV-BONDS] [S:BIS-EMERGING-BONDS]
К этому добавляются особенности конкретного выпуска: обеспечение, субординация, амортизация, право эмитента на досрочный выкуп, порядок действий при дефолте и ограничения на изменение условий. Их нельзя вывести из рекламного слова «надёжный» или из размера купона. Международные исследования внутреннего долга и государственных рынков показывают, что институты, валюта, структура и история исполнения имеют самостоятельное значение. [S:ACADEMIC-DOMESTIC-DEBT] [S:WORLD-BANK-PUBLIC-DEBT]
Военный плакат особенно наглядно разделяет обещание и убеждение. Агитация объясняет, почему человек должен довериться займу, но не заменяет документ с правами владельца. Поэтому историческое изображение может иллюстрировать контекст риска доверия, но не служит самостоятельным доказательством финансового результата. [S:LOC-LIBERTY] [S:IMG-WAR-BONDS]
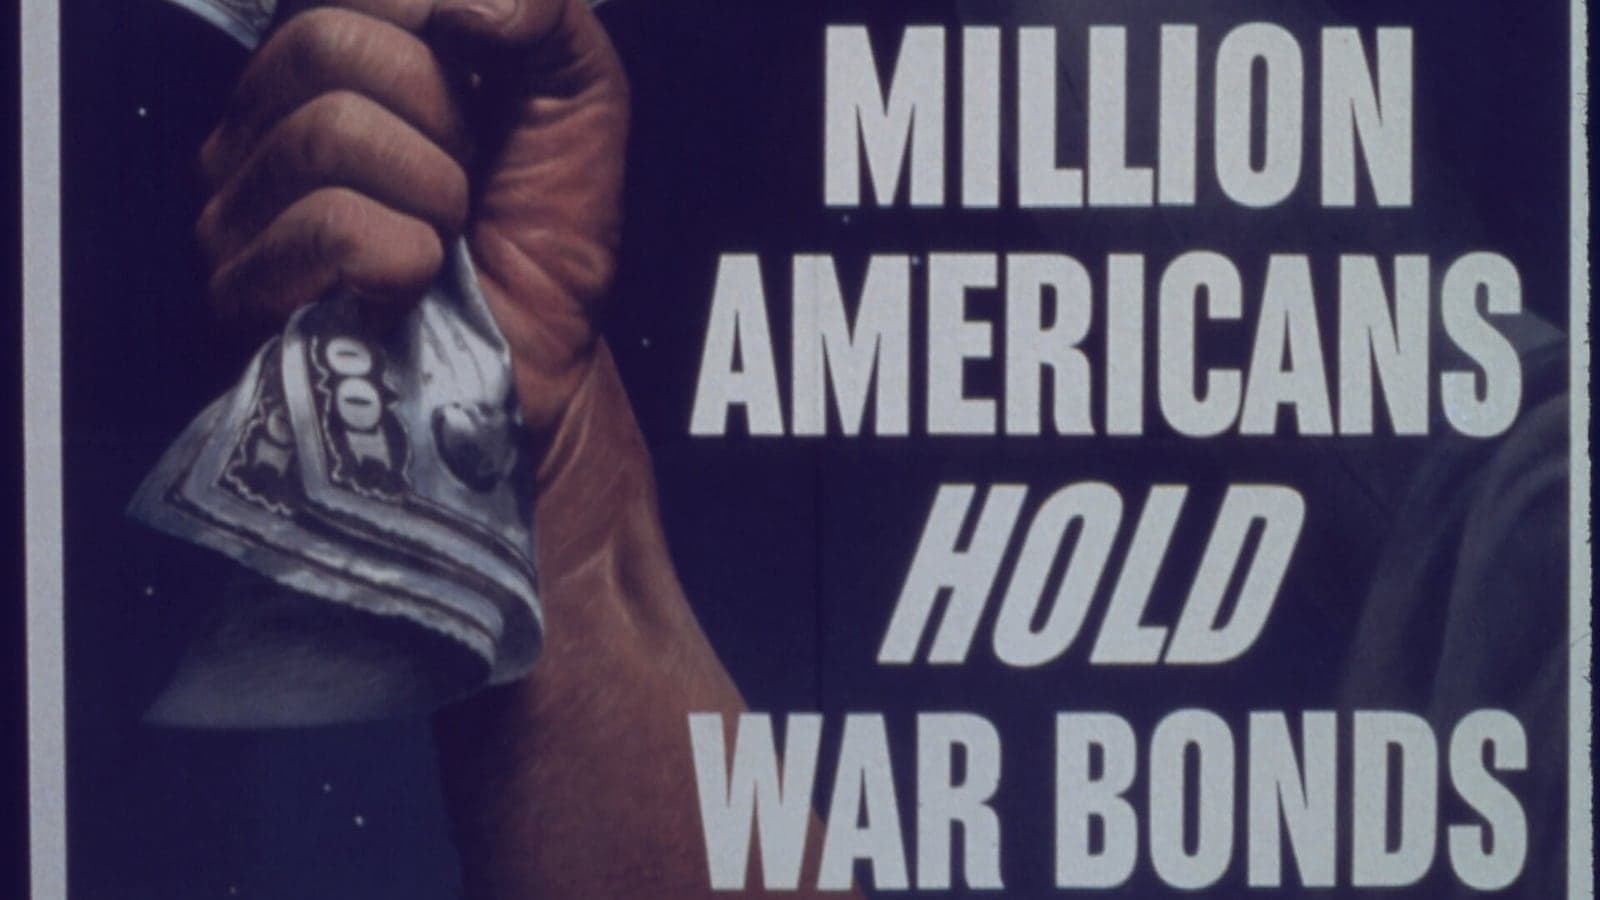
Alt: Архивный плакат «85 Million Americans Hold War Bonds» о массовом владении военными облигациями. Caption: Плакат из архивной коллекции показывает язык массовой кампании военного займа. Рекламный образ не подтверждает безопасность, доходность или исполнение конкретного долга. [S:IMG-WAR-BONDS]
Как формировался облигационный рынок: от публичного долга к записи в депозитарии
История долговых инструментов старше современного слова «облигация», а сохранившиеся документы неравномерны. В разные эпохи рядом существовали рента, аннуитет, государственный заём, корпоративное обязательство и обращаемая ценная бумага. Поэтому осторожнее говорить о сохранившемся примере или документированном этапе, чем объявлять один предмет первой облигацией человечества. [S:NBER-BOND-HISTORY] [S:CBR-MUSEUM-BONDS]
Документ VOC с датой 1622 года — ранний сохранившийся пример корпоративного долгового оформления. Музейный каталог и изображение подтверждают конкретный предмет. Они не доказывают, что до него нигде не было сопоставимых долговых практик, и не раскрывают полный рынок XVII века. [S:RIJKSMUSEUM-VOC] [S:IMG-VOC-1622]
Для государственного долга XVII–XVIII веков академические исследования позволяют видеть уже не одиночный артефакт, а ряды выпусков и рыночных цен. Исследовательская база по британскому долгу начинается с 1694 года; это начало изучаемого ряда, а не мировая дата рождения облигации. Исследования французского и внутреннего государственного долга показывают, как рынок зависел от институтов, политики финансирования и способности государства обслуживать обязательства. [S:AEA-UK-DEBT] [S:ACADEMIC-FRANCE-DEBT] [S:ACADEMIC-DOMESTIC-DEBT]
В XVIII–XIX веках государственные займы становились регулярным способом финансирования, а вокруг них вырастали правила размещения, торговли и учёта. Военные конфликты ускоряли заимствования, но одновременно показывали, что публичность выпуска и патриотический призыв не равны гарантии исполнения. Исследования суверенного долга отдельно рассматривают первичный рынок, посредников, реструктуризации и дефолты. [S:ACADEMIC-SOVEREIGN-ISSUE] [S:ACADEMIC-DEFAULT] [S:NBER-BOND-HISTORY]
Российские займы 1894 и 1914 годов дают наглядные бумажные свидетельства: номинал, реквизиты и купонные элементы были частью материального сертификата. Это важные исторические документы, но не доказательство «первого российского выпуска». Музей Банка России рассматривает российскую долговую историю шире одного изображения и отделяет архивный предмет от современной инфраструктуры рынка. [S:CBR-MUSEUM-BONDS] [S:IMG-RUS-1894] [S:IMG-RUS-1914]
В начале XX века военные займы стали частью массовой коммуникации. Фотографии парадов и плакаты Liberty Loan показывают, как государственный долг обращался к широкому кругу граждан. Похожий предметный материал Австро-Венгрии и европейских государств полезен для сравнения форм, но не позволяет по внешнему виду бумаги оценить её надёжность или результат для держателя. [S:LOC-LIBERTY] [S:IMG-AUSTRIAN-BOND] [S:IMG-LIBERTY-PARADE]
Российский рублёвый рынок позднее получил электронную инфраструктуру. Исторические материалы Московской биржи связывают запуск безбумажной торгово-депозитарной системы ГКО с 1993 годом; это показывает изменение носителя и процесса, а не исчезновение долговой природы инструмента. Сегодня учётная запись может заменить красивый сертификат, но права всё равно зависят от правил выпуска и системы исполнения. [S:MOEX-MUSEUM] [S:MOEX-DEBT-HISTORY] [S:OECD-PUBLIC-DEBT]
Короткий таймлайн
- 1622: сохранился документ VOC; корректно называть его ранним корпоративным примером, но не доказанной первой облигацией мира. [S:IMG-VOC-1622] [S:RIJKSMUSEUM-VOC]
- С 1694 года: академический ряд британских государственных облигаций позволяет изучать количество и рыночные цены; это документированный рубеж выбранного исследования. [S:AEA-UK-DEBT]
- XVIII–XIX века: публичный долг и регулярные государственные займы развивали первичные и вторичные рынки, но война и политическая мобилизация не отменяли риск исполнения. [S:IMF-BOND-MARKETS] [S:NBER-BOND-HISTORY]
- 1894–1914: российские сертификаты показывают бумажную форму государственных займов конца XIX — начала XX века; они не являются доказанным началом российской истории облигаций. [S:IMG-RUS-1894] [S:IMG-RUS-1914]
- 1917: парады и плакаты Liberty Loan фиксируют массовое продвижение американских военных займов, а не финансовую гарантию. [S:IMG-LIBERTY-PARADE] [S:IMG-WAR-BONDS]
- 1993: для ГКО в России появилась электронная торгово-депозитарная система; право на бумагу стало возможно учитывать без физического сертификата. [S:MOEX-MUSEUM] [S:MOEX-DEBT-HISTORY]
Австрийский военный сертификат здесь важен не как «лучший» или «худший» выпуск, а как напоминание о зависимости долга от эпохи, эмитента и условий. Исторический объект помогает задать вопрос к документу, но не отвечает за весь рынок. [S:IMG-AUSTRIAN-BOND]
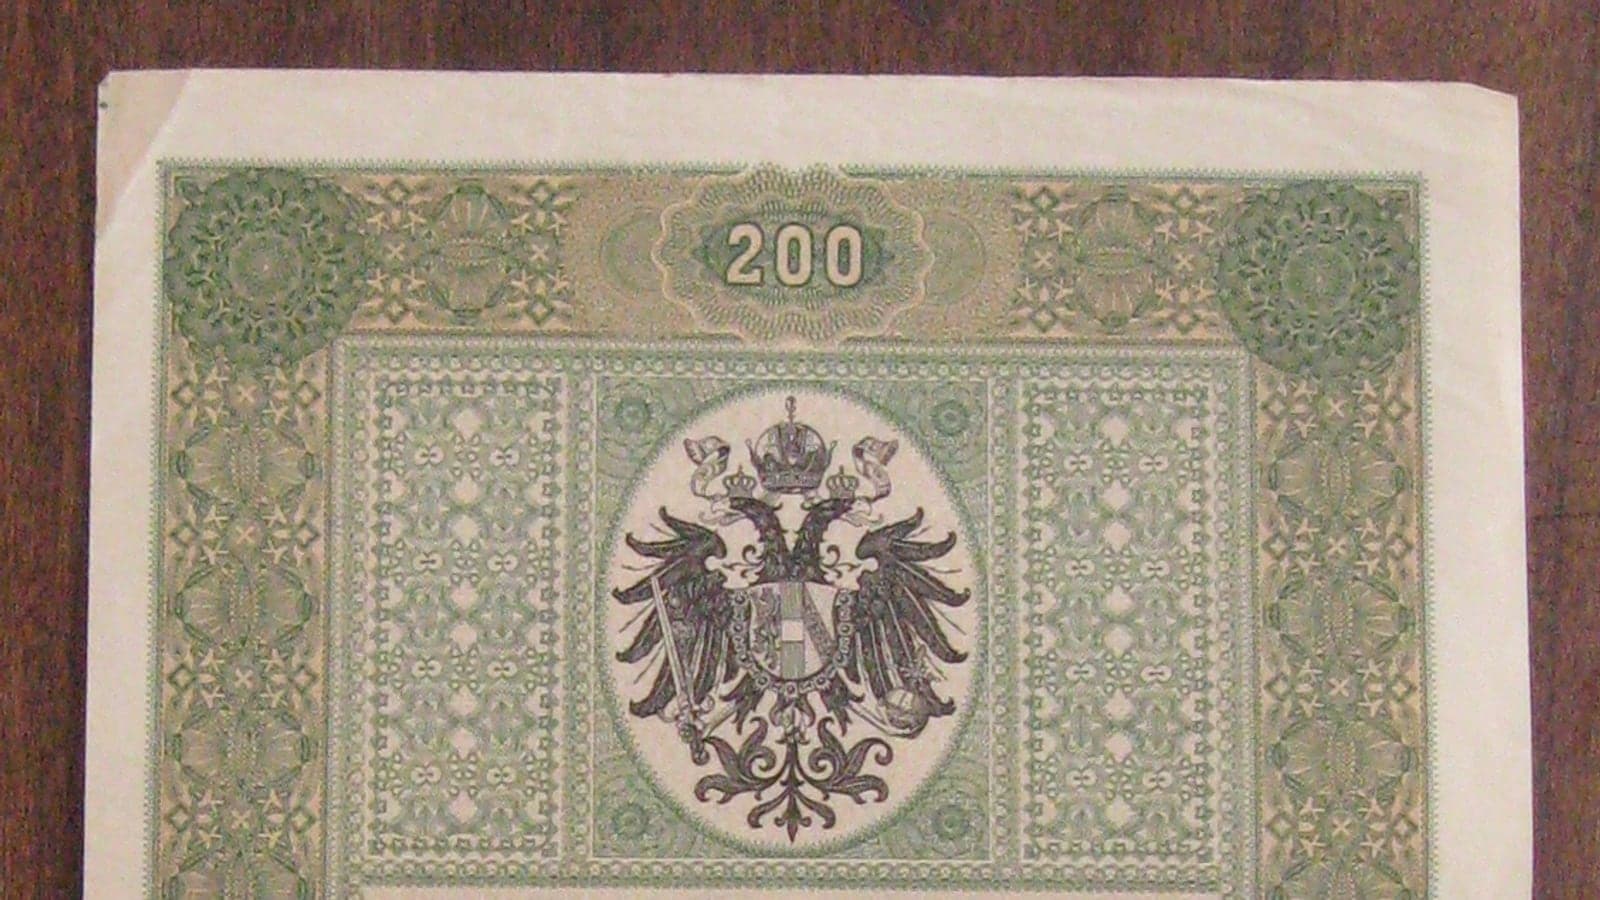
Alt: Австрийская военная облигация 1915 года из открытой исторической коллекции. Caption: Сертификат военного займа 1915 года связывает долговой документ с конкретным историческим контекстом. По его внешнему виду нельзя заключить, был ли долг надёжным, выгодным или исполненным без изменений. [S:IMG-AUSTRIAN-BOND]
Как читать условия облигации без иллюзии гарантии
Первый вопрос — кто именно обязан платить. Название группы, проекта или государственной программы не заменяет юридического имени эмитента. Затем нужно установить, что именно обещано: номинал или иная сумма, купон или дисконт, валюта обязательства, даты платежей, амортизация, погашение и возможный досрочный выкуп. Ответы должны находиться в решении о выпуске и действующих правовых документах. [S:MOEX-ISSUE] [S:LAW-39FZ]
Второй вопрос — какие величины являются условиями, а какие — рыночными расчётами. Номинал и правила купона задаются выпуском. Цена появляется в сделке. НКД показывает накопленную часть купона. Доходность вычисляется из цены и предполагаемых платежей. Поэтому цифра доходности в интерфейсе не является отдельной гарантией эмитента. [S:MOEX-BONDS] [S:CBR-OBR]
Третий вопрос — как устроен календарь. Нужно различать купонные даты, срок обращения, оферту, амортизацию и окончательное погашение. Досрочное событие может менять временную схему, а одинаковое слово «оферта» в разных выпусках не означает одинаковое право держателя. Нельзя восстанавливать недостающие условия по рекламной карточке или по внешнему виду сертификата. [S:MOEX-ISSUE] [S:MOEX-WIKI]
Четвёртый вопрос — что документ не обещает. Он не фиксирует будущую рыночную цену, наличие покупателя, покупательную способность денег и валютный курс. Даже государственный статус эмитента не превращает рыночный долг в безусловную гарантию любого результата; история публичного долга содержит реструктуризации и периоды проблем с обслуживанием. [S:NBER-BOND-HISTORY] [S:ACADEMIC-DEFAULT]
Наконец, юридические и налоговые вопросы нужно сверять с действующими первичными документами и квалифицированным специалистом. Эта статья не устанавливает ставку налога, порядок взыскания, наличие льготы или права владельца в конкретном дефолте. Если решение влияет на реальные деньги, общего объяснения недостаточно: нужна актуальная документация и профессиональная проверка.
Папский сертификат 1817 года позволяет увидеть ещё один вариант материальной фиксации государственного долга. Он полезен для чтения реквизитов как исторического предмета, но не заменяет эмиссионный документ и не доказывает, что европейские займы были одинаковыми. [S:IMG-PAPAL-1817]
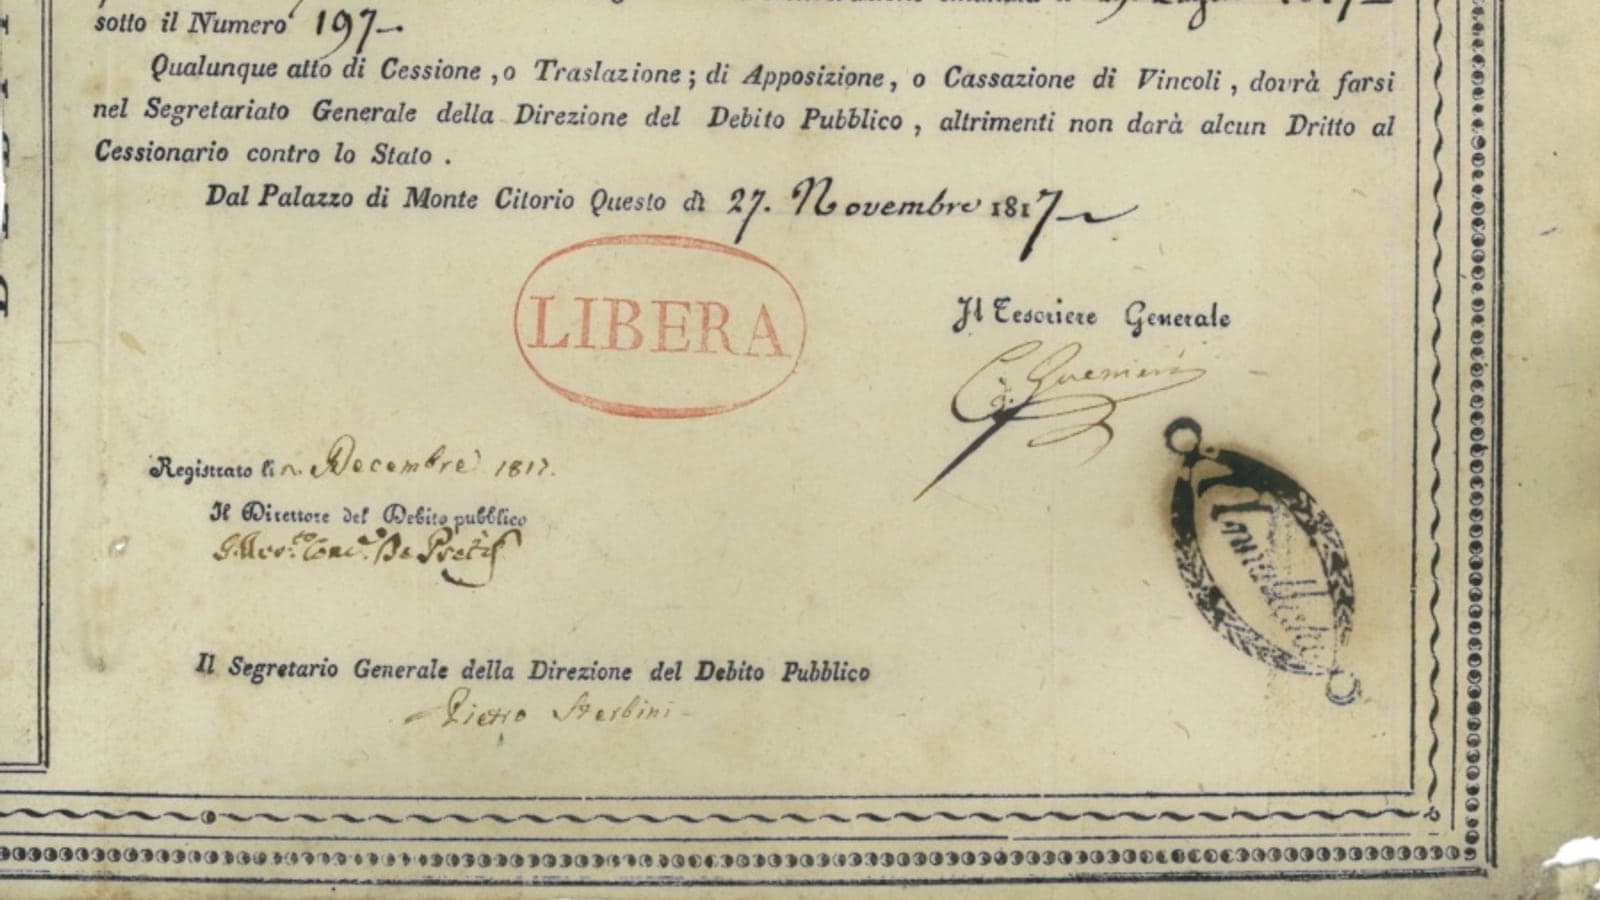
Alt: Сертификат государственного долга Папской области, датированный 1817 годом. Caption: Сертификат Папской области 1817 года — сравнительный европейский пример бумажного оформления долга. Внешний вид документа не заменяет условий выпуска и не доказывает его надёжность или доходность. [S:IMG-PAPAL-1817]
Комментарии
Загружаем обсуждение.